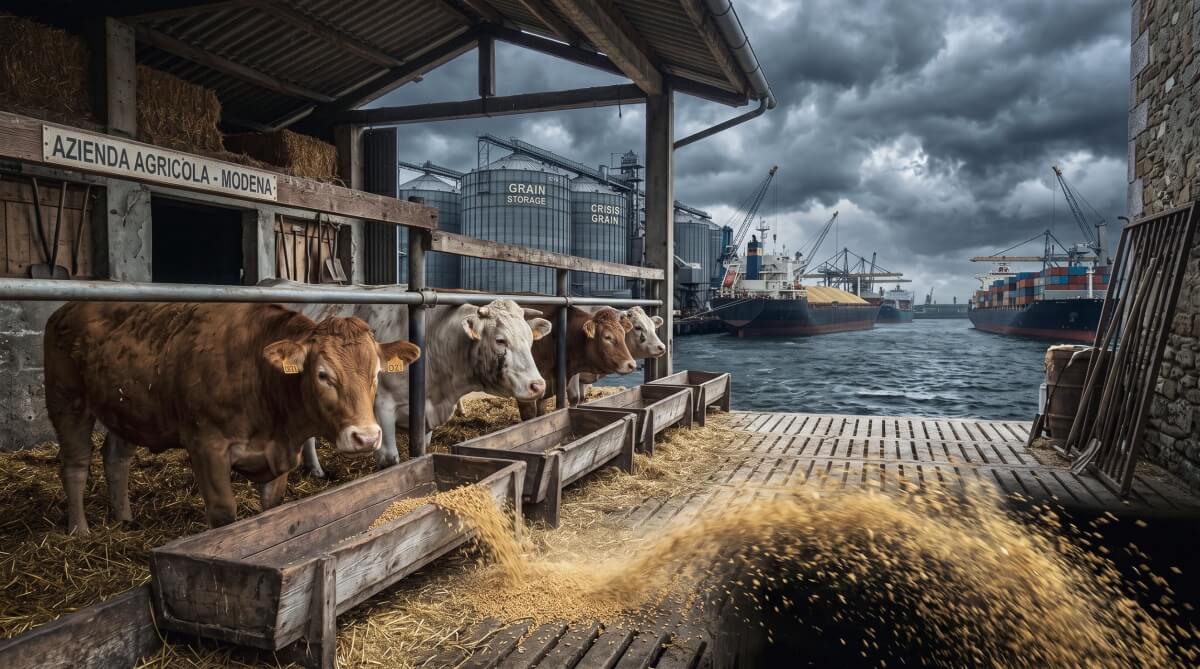
Cè una regola della filiera zootecnica che nessun listino mette in evidenza e che pure governa tutto il resto: la carne è grano trasformato. Il vitellone, il suino, il pollo sono cereali ed oleaginose che hanno attraversato un animale. Per questo la crisi che da settimane paralizza i porti del Mar Nero e del Mar d’Azov non è una questione dei soli mugnai: è una questione che arriva, con ritardo ma precisione, sul banco dei macellai e nei conti economici delle stalle.
Il grano c’è, il passaggio no
Il punto di partenza va fissato con chiarezza, perché da esso discende tutto il resto. Nel 2026 il grano c’è. La Russia ha chiuso un raccolto di cereali prossimo ai 138,5 milioni di tonnellate e l’Ucraina ne attende circa sessanta, ma oltre il 90% dell’export ucraino passa dai porti e il bacino Azov-Mar Nero è l’unica valvola di sfogo russa. Ciò che è venuto meno non è la produzione, ma la possibilità di trasferirla. È una crisi di logistica, non di raccolto, ed è per questo che interpella il diritto: non siamo di fronte ad uno shock climatico o ad un fallimento di mercato, ma alla distruzione sistematica delle infrastrutture civili attraverso cui il cibo si muove. Le quotazioni registrano l’ampiezza del fenomeno: i futures sul grano sono in aumento di oltre il 30% da inizio anno, ai massimi da più di tre anni, mentre da 35 giorni non un solo carico di cereali è uscito dai porti ucraini sul Mar Nero e solo nel mese scorso la Russia ha lanciato trentacinque attacchi missilistici sui porti della regione di Odessa. Il blocco è bilaterale nella condotta e globale nelle conseguenze e il primo anello a valle che lo assorbe è la zootecnia, perché la razione è il ponte tra il silos e la stalla.
Fotografia del mercato cerealicolo
La lettura dei dati restituisce un paradosso che è insieme economico e sociale: il prezzo internazionale sale, il reddito dei produttori crolla. Nella prima metà di agosto, le esportazioni di cereali dell’Ucraina sono crollate del 75% su base annua, mentre la Russia ha potuto vendere all’estero non più di 1,4 milioni di tonnellate, quasi due volte e mezzo meno dello stesso periodo del 2025. Il Consiglio internazionale dei cereali (IGC) stima per la campagna 2026/27 esportazioni di grano russo pari a 45,2 milioni di tonnellate, 2,5 in meno rispetto alla precedente previsione, con l’export al minimo da dieci anni. Il grano che non parte si accumula nei silos e l’accumulo distrugge i prezzi interni. I tre terminali di Novorossiysk – NKHP, NZT e KSK – che insieme movimentavano circa 25 milioni di tonnellate l’anno, sono tutti fermi; il terminale di Taman, impianto d’acqua profonda da 5,5 milioni, è fuori servizio da fine luglio. Sul fronte ucraino, il ministro dell’Agricoltura Taras Vysotskyi ha dichiarato che dall’inizio di agosto nessuna nave è entrata nei porti di Odessa, con il volume delle esportazioni crollato a 590.000 tonnellate, pari a circa il 30% di quanto previsto; se i porti restassero chiusi fino a novembre, gli agricoltori affronterebbero un deficit di capacità di stoccaggio di 11 milioni di tonnellate. Lo stesso ministro ha indicato la sola via d’uscita realistica: una moratoria sugli attacchi alle navi mercantili civili. Il precedente insegna. Tra il luglio 2022 e il luglio 2023, l’iniziativa sui cereali del Mar Nero negoziata sotto l’egida delle Nazioni Unite ha consentito ad oltre 1.000 navi di lasciare i tre porti ucraini, esportando quasi 33 milioni di tonnellate, di cui oltre 725.000 destinate a Etiopia, Yemen, Afghanistan, Sudan, Somalia, Kenya e Gibuti. Un accordo fragile, ma capace di dimezzare i prezzi. Oggi quella cornice è venuta meno e la zootecnia ne paga il conto attraverso il canale che la lega al mercato dei cereali.
Il canale dei mangimi: dal grano alla stalla
Il punto di snodo tra il mercato dei cereali e quello delle carni è la razione. E qui i numeri sono impietosi. Coldiretti ha parlato, con una formula che non esagera, della “peggiore crisi alimentare per gli animali dalla fine del secondo conflitto mondiale”: l’esplosione dei costi dei mangimi ha portato al taglio fino al 10% delle razioni nelle stalle italiane, in un Paese che produce appena il 51% della carne bovina che consuma e il 63% di quella suina. La scelta di ridurre la razione è, in un allevamento, l’ultima trincea prima della resa: si taglia il cibo per sopravvivere, sapendo che si taglierà anche la resa. La dipendenza italiana rende il canale particolarmente esposto. Prima della guerra, dall’Ucraina arrivava il 2,7% delle importazioni di grano tenero per la panificazione — 122 milioni di chili — ma una quota ben più rilevante del mais destinato all’alimentazione animale: il 15%, per 785 milioni di chili. A questo si somma la decisione unilaterale dell’Ungheria di ostacolare le esportazioni di cereali, soia e girasole, che colpisce 1 allevamento su 4. Il costo alimentare non è un dettaglio del bilancio di stalla: già nel 2021 e nel 2022 i prezzi dei mangimi erano cresciuti rispettivamente del 9,6 e del 18,2% e la zootecnia italiana vi arriva con i margini già erosi da un biennio di listini alla stalla che non hanno seguito il passo dei costi.
La zootecnia globale e italiana
Sul mercato mondiale, la carne viaggia su una dinamica apparentemente paradossale: prezzi sostenuti e offerta in contrazione. Le esportazioni di grano tenero dell’Unione europea si attestavano al 23 agosto a 2,38 milioni di tonnellate, con un calo del 33% su base annua: la qualità c’è, ma non colma le carenze dell’export continentale. Il caso italiano merita di essere letto con attenzione, perché è qui che la crisi globale si traduce in conseguenze concrete sulla capacità produttiva nazionale. Secondo il Consorzio di tutela Vitellone Bianco dell’Appennino Centrale IGP, i costi produttivi sono aumentati di almeno il 40-45% su base annua, erodendo la redditività degli allevatori; le nascite di vitelli da razze italiane da carne si sono ridotte di quasi il 20% e le piccole aziende tendono a chiudere mentre le grandi aumentano i capi. A sostenere la domanda contribuisce, paradossalmente, la richiesta di carne bovina e di animali vivi dal Nord Africa e dalla Turchia, che si approvvigionano sul mercato europeo. Il past president di Assocarni Luigi Scordamaglia sintetizza il nodo: l’allevatore che non ha certezze su quanto gli verrà riconosciuto teme ad investire sui ristalli, che pure rappresentano la voce decisiva del costo di produzione. La filiera suina sconta una debolezza strutturale — molti allevamenti, poche strutture industriali che controllano il prezzo, concorrenza del prodotto estero — che l’aumento dei costi delle materie prime per la razione rende oggi insostenibile. In altre parole: i prezzi alla stalla salgono, ma meno dei costi. È il filo rosso che percorre l’intero comparto, e che rende il problema non congiunturale ma strutturale.
Il quadro giuridico: restrizioni, scorte, crisi
Di fronte ad uno shock di questa natura, la domanda inevitabile è cosa l’ordinamento metta a disposizione della filiera. La risposta è che gli strumenti esistono, anche se sono pensati per una scala diversa da quella della crisi in corso. Il primo è la gestione delle emergenze commerciali. Quando gli interessi dell’Unione lo esigono, la Commissione può subordinare l’esportazione di un prodotto essenziale alla presentazione di un’autorizzazione, anche con efficacia immediata (art. 5 del Regolamento UE 2015/479), può adottare “le misure appropriate per prevenire una situazione critica dovuta a una penuria di prodotti essenziali e per porvi rimedio”, anche limitate a determinate destinazioni (art. 6 del Regolamento UE 2015/479) e fa salva la facoltà degli Stati Membri di introdurre restrizioni giustificate da motivi di ordine pubblico, pubblica sicurezza e tutela della salute (art. 10 del Regolamento UE 2015/479). Il punto decisivo è che queste disposizioni disciplinano la risposta dell’Unione ad una penuria, ma nulla possono rispetto ad una penuria indotta da atti di guerra che si consumano fuori dal loro perimetro di applicazione. Il secondo è la clausola verde dell’OMC, recepita nell’ordinamento dell’Unione, che esonera dagli impegni di riduzione lo stoccaggio pubblico a fini di sicurezza alimentare, a condizione di trasparenza finanziaria e di operatività a prezzi di mercato (allegato IV del Regolamento UE 2016/1037). La medesima clausola contempla la partecipazione finanziaria dello Stato a programmi di assicurazione e di garanzia del reddito e i pagamenti in seguito a calamità naturali: categorie che, per la zootecnia, sono più rilevanti di quanto appaia, perché intercettano il rischio di reddito e il rischio climatico. Il regolamento sui piani strategici della PAC mappa esplicitamente i tipi di intervento sulle corrispondenti categorie della scatola verde, compresa la ricostituzione degli stock di bestiame per motivi sanitari o per perdite da calamità naturali (allegato II del Regolamento UE 2021/2115). Il terzo è la gestione delle crisi di mercato. L’organizzazione comune dei mercati prevede che, durante i periodi di grave squilibrio, la Commissione possa adottare atti intesi a stabilizzare il settore interessato, anche con deroghe temporanee alla disciplina della concorrenza, e consente agli agricoltori e ai loro primi acquirenti di convenire clausole di ripartizione del valore che distribuiscano utili e perdite di mercato (art. 4 del Regolamento UE 2017/2393). A completare il quadro, gli orientamenti sugli aiuti di Stato nei settori agricolo e forestale disciplinano le compensazioni per epizoozie, calamità naturali, avversità atmosferiche, premi assicurativi e fondi di mutualizzazione, con intensità fino al 100% dei costi ammissibili (allegato del Regolamento UE 2016/246). Infine, il diritto all’alimentazione non è più una mera enunciazione programmatica: il legislatore europeo, in materia di dovere di diligenza delle imprese, ha incluso tra le condotte vietate quella di causare un degrado ambientale che “comprometta in modo sostanziale le basi naturali per la conservazione e la produzione di alimenti”, interpretata alla luce dell’articolo 11 del Patto internazionale sui diritti economici, sociali e culturali (allegato della Direttiva UE 2024/1760).
L’inverno in cui tutto può combinarsi: conclusioni da giurista
A fine agosto 2026, la riflessione che si impone non riguarda un singolo listino, ma la natura di questo mercato. Ciò che rende l’inverno alle porte potenzialmente pericoloso non è la presenza di un fattore di rischio isolato, ma la possibilità che più fattori — ciascuno, preso da solo, gestibile — convergano nello stesso arco di tempo:
È la tempesta perfetta: non un rialzo, ma la combinazione di quattro pressioni che si sommano sulla zootecnia, primo anello a valle del grano.
Per un giurista, la conclusione non può che essere che quando un mercato diventa così complesso da rendere imprevedibile la combinazione dei suoi fattori, il diritto deve fornire ciò che il mercato non può più garantire: prevedibilità. Quattro linee di intervento, tutte ancorate a basi giuridiche già esistenti, meritano di essere discusse con franchezza. La prima è la costituzione di riserve strategiche di cereali da foraggio, pienamente legittime nella clausola verde dell’OMC (allegato IV del Reg. UE 2016/1037): una riserva ancorata a obiettivi prefissati di sicurezza alimentare svolgerebbe la duplice funzione di stabilizzare i costi della razione e di offrire all’Unione una leva di politica estera. La seconda è la diffusione delle clausole di ripartizione del valore, oggi consentite ma poco utilizzate, per redistribuire lungo la filiera gli shock del prezzo dei cereali invece di scaricarli interamente sulla stalla (art. 4 del Reg. UE 2017/2393). La terza è l’attivazione tempestiva delle misure di crisi per grave squilibrio del mercato delle carni, che l’ordinamento già contempla ma che richiedono, per funzionare, una volontà politica che finora è mancata. La quarta è la ricostruzione di una cornice per la navigazione commerciale, sul modello dell’iniziativa sui cereali del Mar Nero, perché nessuna misura interna può sostituire la riapertura dei passaggi. La carne, in fondo, è solo la traduzione più costosa di un principio semplice: quando il grano si ferma, tutto ciò che ne deriva paga il conto. E il compito del diritto, in questa tempesta, è fare in modo che il conto non venga pagato soltanto da chi sta all’ultimo anello della filiera.
Avv. Erik Stefano Carlo Bodda
Cassazionista – Foro di Torino
Responsabile legale FEI